Actualités · Fiscal
Veille professionnelle · Fiscal · page 4
Le mécénat d’entreprise
Les entreprises qui consentent des dons au profit de certaines associations peuvent bénéficier d’une réduction d’impôt.
Du nouveau pour les régimes simplifiés BIC et TVA
Les limites d’application des régimes simplifiés en matière de bénéfices industriels et commerciaux (BIC) et de taxe sur la valeur ajoutée (TVA) font l’objet d’une revalorisation pour 2026.
Bientôt la taxe 2026 sur les bureaux en Île-de-France et en Provence-Côte d’Azur
La taxe annuelle sur les bureaux, sur les locaux commerciaux et de stockage ainsi que sur les surfaces de stationnement situés en Île-de-France ou en Provence-Côte d’Azur doit être déclarée et payée…
Barème de l’impôt sur le revenu : ce que prévoit le projet de loi de finances pour 2026
Le projet de loi de finances pour 2026 revalorise notamment les tranches du barème de l’impôt sur le revenu de 0,9 %.
Où doit se dérouler une vérification de comptabilité ?
Si une vérification de comptabilité doit, en principe, avoir lieu dans les locaux de l’entreprise contrôlée, elle peut aussi être délocalisée, à l’initiative de l’entreprise ou de l’administration…
Avantage fiscal en cas d’abandon de frais par des bénévoles associatifs
Les bénévoles de notre association qui ne sont pas imposables et qui renoncent au remboursement des frais qu’ils ont engagés pour leurs missions associatives peuvent-ils bénéficier d’un avantage…
Opposition à contrôle fiscal : gare à l’attitude du dirigeant !
L’attitude d’un dirigeant peut caractériser une opposition à contrôle fiscal justifiant l’application d’une majoration de 100 %.
Projet de loi de finances pour 2026 : que propose le nouveau statut du bailleur privé ?
Afin de relancer le secteur de l’immobilier, les pouvoirs publics proposent, au sein du projet de loi de finances pour 2026, un dispositif permettant aux bailleurs de pratiquer un amortissement du…
Pas de suppression anticipée pour la CVAE !
Le projet de loi de finances pour 2026, dans sa version après recours à l’article 49.3 de la Constitution, ne prévoit plus d’avancer de 2 ans la suppression progressive de la CVAE, qui reste donc…
Associations : quelles sont les incidences de l’absence de budget pour 2026 ?
L’absence de loi de finances pour 2026 ne permet pas de revaloriser certains montants applicables aux associations en matière de fiscalité.
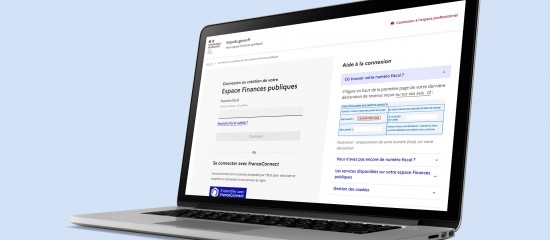
L’« espace particulier » sur impots.gouv.fr rebaptisé !
L’espace sécurisé dont disposent en ligne les contribuables sur le site impots.gouv.fr a été récemment renommé « espace Finances publiques » et permet désormais de payer certaines factures de…
Duflot, Pinel, Denormandie : les plafonds 2026 ont été publiés
Les plafonds de loyers et de ressources du locataire pour les dispositifs d’incitation fiscale à l’investissement immobilier locatif ont été réactualisés.
Une hausse des prélèvements sociaux en 2026
La loi de financement de la Sécurité sociale pour 2026 instaure une nouvelle contribution financière pour l’autonomie. Une contribution qui porte les prélèvements sociaux de 17,2 à 18,6 % pour les…
Pas de report en arrière des déficits en cas de changement d’activité
L’option pour le report en arrière du déficit d’un exercice sur le bénéfice de l’exercice précédent n’est pas possible lorsque la société a, au cours de l’un de ces deux exercices, modifié son…
Un nouveau Code pour la TVA au 1er septembre 2026
Le transfert des dispositions relatives à la TVA, qui figurent actuellement dans le Code général des impôts (CGI), vers le Code des impositions sur les biens et services (CIBS) est prévu. Mais il…
Durée limitée d’une vérification de comptabilité
La société civile immobilière (SCI) dont je suis associé, qui exerce une activité de location de locaux nus, peut-elle bénéficier d’une durée de vérification de comptabilité dans ses locaux limitée à…
Les atouts du mécénat pour votre entreprise
Contrairement aux idées reçues, une majorité des entreprises mécènes se révèlent être des TPE et des PME. Un acte de générosité qui, au-delà de l’avantage fiscal qu’il procure, constitue un…
Nouvelle flambée des malus automobiles en 2026
Les malus susceptibles de s’appliquer lors de l’achat d’un véhicule de tourisme neuf sont revus à la hausse pour 2026 tandis que la taxation de certains véhicules d’occasion est reportée à 2027.
Paiement fractionné ou différé des droits de succession : le taux d’intérêt 2026 est connu
Les héritiers peuvent demander à l’administration fiscale d’acquitter les droits d’enregistrement et la taxe de publicité foncière dont ils sont redevables de manière différée ou fractionnée…
Pacte Dutreil et changement d’activité
Mon père m’a récemment transmis son entreprise via un Pacte Dutreil. Aujourd’hui, je souhaite opérer un changement d’activité. En ai-je le droit ?
Créance de CIR : le remboursement immédiat est-il obligatoire pour une PME ?
Selon les juges de la Cour administrative d’appel de Toulouse, la demande de remboursement immédiat d’une créance de crédit d’impôt recherche (CIR) dont bénéficie une PME constitue une simple faculté.
2026, année de la facture électronique
À partir de septembre prochain, toutes les entreprises assujetties à la TVA devront être en capacité de recevoir des factures électroniques, et les plus grandes, d’en émettre.
Quel cadre pour le futur budget 2026 ?
Le gouvernement a indiqué les principales mesures fiscales qu’il défendra lors de la reprise des débats au Parlement sur le projet de loi de finances pour 2026, avec, pour certaines d’entre elles…
Révision annuelle des valeurs locatives foncières en 2026
Pour le calcul des impôts locaux 2026, les valeurs locatives foncières seraient revalorisées de 0,8 %.
Une loi spéciale en attendant un budget pour 2026
Faute de consensus sur le projet de loi de finances pour 2026, un projet de loi spéciale a été adopté afin d’assurer la continuité de l’action de l’État et le fonctionnement régulier des services…
Les prescriptions fiscales du 31 décembre 2025
Au 31 décembre prochain, certains impôts seront prescrits et échapperont définitivement au droit de rectification de l’administration fiscale.
TVA : quand une subvention cache une prestation de services
La subvention reçue par une association qui constitue, en réalité, la contrepartie d’une prestation de services réalisée au profit de l’organisme qui la verse est soumise à la TVA.
Le présent d’usage : une solution pour donner sans fiscalité
Le présent d’usage est un cadeau offert à l’occasion d’un événement, comme un anniversaire, une remise de diplôme ou une fête, sans contrepartie attendue. Contrairement au don, il n’est pas soumis…
Report en avant des déficits : une imputation par ordre chronologique
Les déficits reportés en avant doivent être imputés sur les premiers résultats bénéficiaires par ordre chronologique, en commençant par le déficit le plus ancien, limitant ainsi le droit de contrôle…
Validité d’un avis de mise en recouvrement
À l’issue d’une vérification de comptabilité, mon entreprise a subi un rappel d’impôt. Un avis de mise en recouvrement (AMR) lui a donc été notifié. Or ce document ne comporte pas la signature de…
Rejet d’une réclamation fiscale dans une proposition de redressement
Le Conseil d’État a précisé les délais de saisine du juge applicables au contribuable lorsque le rejet de sa réclamation fiscale est formalisé dans une proposition de redressement.
Quelle réduction d’impôt en cas d’abandons de recettes ?
La réduction d’impôt pour dons des particuliers ne s’applique pas aux abandons de recettes issus de prestations gratuites réalisées par un professionnel libéral dans le cadre de son activité.
Céder deux établissements d’un fonds artisanal à un même acheteur : quelle exonération fiscale ?
Pour l’application du dispositif d’exonération des plus-values lors d’une transmission d’entreprise, les juges considèrent que la cession simultanée des deux établissements d’un fonds artisanal à un…
Des tolérances pour les taux réduits de TVA sur les travaux dans les logements
La mention à porter sur le devis ou sur la facture permettant de bénéficier d’un taux réduit de TVA sur certains travaux dans les logements fait l’objet de simplifications par l’administration…
CDHR : le fisc publie de nouveaux outils pour simplifier la déclaration
Simulateur, foire aux questions, guide… l’administration fiscale met à la disposition des contribuables concernés par la contribution différentielle sur les hauts revenus (CDHR) de nouvelles…
Hausse de la taxe foncière 2026 : les pouvoirs publics rétropédalent
Les pouvoirs publics ont décidé de suspendre temporairement le projet de hausse de la taxe foncière prévue pour l’année prochaine. Un rendez-vous a été fixé au printemps 2026 avec les élus locaux…
Groupe TVA : déclarez son périmètre au plus tard le 10 janvier !
Les groupes TVA doivent télétransmettre à l’administration fiscale, avant le 10 janvier prochain, la liste de ses membres appréciée au 1er janvier 2026.
Les réclamations fiscales
Vous pouvez contester une imposition mise à votre charge en adressant une réclamation à l’administration fiscale, sous réserve d’agir dans le délai imparti.
Hausse des taxes sur les véhicules des entreprises
Les entreprises concernées doivent, pour la plupart, déclarer et payer en janvier prochain les taxes sur les véhicules de tourisme qu’elles ont utilisés pour leur activité en 2025. Des taxes qui font…
Une option expresse pour la comptabilité d’engagement !
En l’absence d’option expresse pour une comptabilité d’engagement, le bénéfice imposable d’un professionnel soumis au régime de la déclaration contrôlée est déterminé en fonction des recettes…