Actualités · Fiscal
Veille professionnelle · Fiscal · page 18
Frais de repas déductibles : les seuils pour 2023
Les exploitants individuels (BIC ou BNC) peuvent, sous certaines conditions, déduire de leur résultat imposable les frais supplémentaires de repas pris sur leur lieu d’exercice de l’activité, dans la…
Une nouvelle obligation déclarative pour les propriétaires de biens immobiliers
Les propriétaires de locaux d’habitation doivent déclarer, sur le site www.impots.gouv.fr, l’occupation de leurs logements avant le 1er juillet 2023.
Comment transmettre son entreprise à moindre coût ?
Passé un certain âge, se pose la question de la transmission de son entreprise. Une transmission qui peut être subie (décès de l’entrepreneur) ou anticipée (par le biais d’une donation, notamment). À…
Le dispositif Pinel évolue
Sauf dans certains cas, les taux de la réduction d’impôt du dispositif Pinel sont revus à la baisse de manière progressive en 2023 et 2024.
Du changement pour l’imposition des rémunérations des associés de SEL
À compter de l’imposition des revenus de 2024, les rémunérations allouées aux associés d’une société d’exercice libéral (SEL) au titre de l’exercice de leur activité libérale dans cette société…
Aménagements de dispositifs spécifiques à la fiscalité agricole
Déduction pour épargne de précaution, crédits d’impôt glyphosate ou haute valeur environnementale et exonération de droits d’enregistrement pour les transmissions de biens ruraux sont au menu de la…
Prorogation d’avantages fiscaux pour les entreprises
Formation du dirigeant, acquisition d’œuvres d’art et statut de jeune entreprise innovante ouvrent droit à des avantages fiscaux dont la loi de finances pour 2023 a prorogé la durée d’application.
Des nouveautés pour l’impôt sur les sociétés
La loi de finances pour 2023 rehausse le plafond de bénéfice éligible au taux réduit d’impôt sur les sociétés et précise, par ailleurs, le sort des cessions d’entreprises individuelles ayant opté…
La suppression de la CVAE
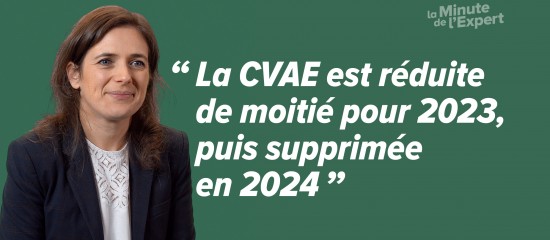
Déjà réduite de moitié en 2021, la cotisation sur la valeur ajoutée des entreprises va purement et simplement disparaître d’ici 2 ans.
Régimes simplifiés d’imposition : les nouveaux seuils
Les seuils d’application des régimes simplifiés d’imposition en matière de bénéfices industriels et commerciaux (BIC) et de taxe sur la valeur ajoutée (TVA) font l’objet d’une revalorisation pour les…
Loi de finances 2023 : les principales nouveautés pour les professionnels
Côté fiscalité professionnelle, la loi de finances 2023 introduit de nouvelles aides pour permettre aux entreprises de faire face à la flambée des prix de l’énergie et d’accélérer leur transition…
Loi de finances 2023 : les principales nouveautés fiscales pour les particuliers
La publication de la loi de finances demeure un rendez-vous incontournable de chaque début d’année. Côté fiscalité personnelle, elle prévoit cette année, inflation oblige, une revalorisation…
Du nouveau pour certains crédits et réductions d’impôts
La loi de finances pour 2023 aménage le crédit d’impôt garde d’enfants ainsi que le dispositif pour les investissements forestiers et proroge le dispositif IR-PME.
Accompagnement de la transition énergétique
Plusieurs mesures ont été prises dans la loi de finances pour 2023 afin d’aider les entreprises et les particuliers à réaliser des économies d’énergie.
Loi de finances 2023 : les mesures concernant l’immobilier
Les pouvoirs publics ont aménagé certains dispositifs de défiscalisation immobilière comme les dispositifs Pinel et Malraux.
Suppression de la CVAE à l’horizon 2024
La cotisation sur la valeur ajoutée des entreprises (CVAE) va disparaître d’ici 2 ans. Ainsi, elle est diminuée de moitié au titre de 2023, avant d’être totalement supprimée à compter de 2024.
Associations : taxe sur les salaires 2023
Le barème de la taxe sur les salaires et l’abattement applicable aux associations sont revalorisés en 2023.
Impôt sur le revenu : les nouveautés fiscales 2023
La loi de finances pour 2023 revalorise notamment les tranches du barème de l’impôt sur le revenu.
Taxes sur les véhicules affectés à l’activité : à payer en janvier 2023 !
Les entreprises peuvent être tenues, chaque année, de s’acquitter de deux taxes sur les véhicules de tourisme qu’elles ont affectés à leur activité. Les taxes dues au titre de l’année 2022 doivent…
La loi de finances pour 2023 est publiée !
La loi de finances pour 2023 a été publiée. Elle acte notamment la revalorisation du barème de l’impôt sur le revenu à hauteur de 5,4 % et la suppression définitive de la CVAE d’ici 2024.
Mécénat : délivrance d’un reçu fiscal par les associations
Notre association d’intérêt général a reçu, en 2022, des dons de matériels informatiques d’une entreprise. Devons-nous lui délivrer un reçu fiscal pour ces dons ?
Pacte Dutreil : quelles conditions pour la transmission de titres d’une holding mixte ?
Les critères à retenir pour établir la prépondérance de l’activité d’animation d’une société holding mixte dans le cadre de l’exonération « Dutreil » viennent d’être précisés.
Taxe sur les surfaces commerciales : quid des sas d’entrée ?
Étant affecté à la circulation de la clientèle pour effectuer ses achats, le sas d’entrée d’un magasin doit être intégré à la surface de vente retenue pour le calcul de la taxe sur les surfaces…
Où est établie la CFE en cas d’activités de remplacement ?
Les professionnels libéraux qui effectuent des remplacements sont soumis à la cotisation foncière des entreprises (CFE) à l’adresse du cabinet dans lequel ils ont exercé leur activité de remplacement…
Récupération de la TVA sur les dons d’invendus
Je tiens un magasin de jouets et je souhaiterais faire don de mes invendus. Pourrai-je récupérer la TVA acquittée sur ces produits ?
Annulation d’un redressement fiscal pour défaut de signature
Pour être valable, la réponse de l’administration fiscale aux observations formulées par un contribuable pour contester une proposition de redressement doit comporter une signature manuscrite.
Pensez aux réclamations fiscales avant le 31 décembre 2022
Compte tenu des délais impartis, les entreprises qui souhaitent contester certaines impositions doivent adresser une réclamation à l’administration fiscale au plus tard le 31 décembre 2022.
SCI : attribution des pertes de la société à certains associés
En principe, chaque associé se partage les bénéfices et les pertes de la société à proportion de sa part dans le capital social. Toutefois, de manière ponctuelle, les associés peuvent valablement…
Sociétés : l’option pour l’impôt sur le revenu
Les SARL de famille et certaines sociétés de capitaux, normalement soumises à l’impôt sur les sociétés, peuvent opter, sous certaines conditions, pour l’imposition de leurs résultats à l’impôt sur le…
Gare à la déduction fiscale des impayés !
Pour être déductible du résultat, une provision pour créance douteuse doit notamment figurer dans les écritures comptables de l’entreprise à la clôture de l’exercice.
Associations : n’oubliez pas de déclarer les dons au fisc !
Les associations qui perçoivent des dons donnant lieu à la délivrance d’un reçu fiscal doivent déclarer, d’ici le 31 décembre 2022, le montant de ces dons et le nombre de reçus fiscaux délivrés à…
CFE : n’oubliez pas de déclarer la création ou la reprise d’un établissement en 2022 !
Les entreprises qui ont créé ou acquis un établissement en 2022 doivent souscrire la déclaration n° 1447-C au titre de la cotisation foncière des entreprises (CFE) 2023 au plus tard le 31 décembre…
Taxe d’apprentissage dans les associations
Notre association, qui compte deux salariés, a commencé à développer une activité lucrative afin de financer ses activités non lucratives. Ceci remet-il en cause son exonération de taxe…
La prescription fiscale
L’administration ne peut corriger les erreurs constatées dans l’établissement d’un impôt que pendant un certain temps.
TVA : bientôt du changement pour les acomptes sur les livraisons de biens !
À partir du 1er janvier 2023, la TVA relative aux acomptes sur les livraisons de biens sera exigible dès leur encaissement, à hauteur du montant encaissé, et non plus au moment de la réalisation de…
Du nouveau pour la fiscalité des exploitations agricoles
Plusieurs mesures du projet de loi de finances pour 2023 concernent directement la fiscalité applicable aux exploitants agricoles.
Quelle fiscalité pour les cadeaux offerts par l’entreprise en 2022 ?
À l’approche de Noël, les entreprises peuvent souhaiter offrir un cadeau à leurs salariés et à leurs clients. Des cadeaux qui obéissent à des règles spécifiques en matière de récupération de la TVA…
CET 2022 : un dégrèvement pour ne pas trop payer !
Lorsque la contribution économique territoriale (CET) 2022 dont votre entreprise est redevable excède 2 % de la valeur ajoutée produite par celle-ci, cet excédent peut donner lieu à un dégrèvement…
Option pour un groupe TVA : quel formalisme ?
L’administration fiscale a précisé les modalités pratiques d’exercice de l’option pour la création d’un groupe TVA, notamment les documents à fournir et les délais à respecter.
Impôts commerciaux : quand une association concurrence une entreprise commerciale
L’association qui concurrence une entreprise commerciale sans parvenir à établir qu’elle exerce son activité dans des conditions différentes doit être assujettie aux impôts commerciaux.